
La TVA intracommunautaire dépend de l’acheteur. Une entreprise d’un autre pays de l’UE avec un numéro de TVA actif achète hors taxe et déclare elle-même la TVA dans son pays (autoliquidation), tandis qu’un particulier paie la TVA : en général au taux français, et au taux de son pays pour les produits numériques et les ventes à distance au-delà de 10 000 euros par an. La condition d’une vente hors TVA est un numéro de TVA du client confirmé dans le registre européen VIES, et PrestaShop ne vérifie pas ces numéros lui-même. Voici comment fonctionne la TVA dans l’UE, comment PrestaShop la calcule et comment mettre en place la vérification VIES étape par étape avec le module Validation TVA UE.
- Comment fonctionne la TVA dans l’UE ?
- Quand facturer la TVA et quand appliquer l’autoliquidation ?
- Vérification du numéro de TVA dans VIES
- Comment PrestaShop calcule-t-il la TVA ?
- Autoliquidation dans PrestaShop étape par étape
- Erreurs fréquentes de TVA intracommunautaire
- Sources
- Questions fréquentes
Comment fonctionne la TVA dans l’UE ?
La TVA est un impôt sur la consommation : chaque entreprise de la chaîne déduit la TVA payée sur ses achats, et c’est le consommateur final qui la supporte. Les règles communes à toute l’Union figurent dans la directive 2006/112/CE, transposée en France dans le Code général des impôts (CGI). Chaque pays fixe ses taux ; la directive impose seulement un taux normal d’au moins 15 % (article 97).
| Pays | Taux normal de TVA |
|---|---|
| France | 20 % |
| Allemagne | 19 % |
| Pologne | 23 % |
| Hongrie | 27 % (le plus élevé de l’UE) |
| Luxembourg | 17 % (le plus bas de l’UE) |
La Commission européenne publie les taux à jour de chaque pays, taux réduits compris, dans la base TEDB.
Une entreprise qui commerce avec d’autres pays de l’UE a un numéro de TVA intracommunautaire : le code du pays suivi du numéro national. En France, c’est FR, une clé de 2 caractères et le SIREN (9 chiffres) ; en Allemagne DE et 9 chiffres. Ce qui compte, c’est une immatriculation active pour les opérations intracommunautaires, et c’est précisément ce que confirme VIES.
Quand facturer la TVA et quand appliquer l’autoliquidation ?
Facturer ou non la TVA, et à quel taux, dépend de trois éléments : le client (professionnel ou particulier), son pays et ce que vous vendez. Le tableau résume les cas courants d’une boutique en ligne établie en France. Ce sont des règles générales et non un conseil fiscal : validez votre situation avec votre expert-comptable.
| Client | Produits numériques et services électroniques | Biens expédiés au client |
|---|---|---|
| Entreprise d’un autre pays de l’UE avec un numéro de TVA valide | hors TVA : autoliquidation, le client déclare la TVA | hors TVA : livraison intracommunautaire exonérée |
| Particulier, ou entreprise sans numéro valide, dans un autre pays de l’UE | TVA du pays du client (guichet unique OSS) ; jusqu’à 10 000 € par an, TVA française possible | TVA française jusqu’à 10 000 € de ventes à distance dans l’UE par an, puis TVA du pays du client (OSS) |
| Client français, professionnels compris | TVA française | TVA française |
Entreprise avec un numéro de TVA valide : l’autoliquidation
Pour une prestation de services à une entreprise d’un autre pays de l’UE, le lieu d’imposition est le pays du client (article 44 de la directive, article 259-1 du CGI) et c’est le client qui est redevable de la TVA (article 196 de la directive). Vous émettez une facture hors taxe avec les deux numéros de TVA et la mention « Autoliquidation », obligatoire quand le client est redevable de la taxe, puis vous déclarez l’opération dans la déclaration européenne de services (DES). Le client applique la TVA de son pays dans sa déclaration et la déduit en général aussitôt.
Pour des biens expédiés à une entreprise d’un autre pays de l’UE, la vente est une livraison intracommunautaire exonérée (article 138 de la directive, article 262 ter I du CGI). Depuis 2020, l’exonération suppose le numéro de TVA valide de l’acheteur et la déclaration de la livraison dans l’état récapitulatif, ainsi que la preuve du transport hors de France.
Particuliers : TVA française ou TVA du pays du client
Un particulier — ou une entreprise qui n’a pas donné de numéro valide — paie la TVA. Depuis le 1er juillet 2021, un seuil européen unique de 10 000 euros HT par an s’applique aux ventes à distance de biens et aux services électroniques pour des particuliers d’autres pays de l’UE, tous pays confondus, sur l’année en cours et l’année précédente. En dessous, vous pouvez appliquer la TVA française. Au-delà, vous facturez la TVA du pays du client et la déclarez chaque trimestre en France via le guichet unique OSS, sans vous immatriculer dans chaque pays. Les téléchargements, licences et abonnements vendus à des particuliers sont des services électroniques, imposés en principe dans le pays du client.
Clients français
L’autoliquidation des ventes dans l’UE concerne les opérations entre pays. Une entreprise française paie 20 % de TVA comme tout client en France : un numéro de TVA français ne retire jamais la taxe.
Et en franchise en base de TVA ?
En franchise en base (article 293 B du CGI), vous ne facturez pas la TVA à vos clients. Les prestations de services à des entreprises d’autres pays de l’UE et les services achetés à l’étranger (publicité Google ou Meta, par exemple) demandent cependant en général un numéro de TVA intracommunautaire. Depuis le 1er janvier 2025, les petites entreprises peuvent aussi bénéficier de la franchise dans d’autres pays de l’UE (directive 2020/285), après une déclaration spécifique.
Vérification du numéro de TVA dans VIES
VIES (VAT Information Exchange System) est le service de la Commission européenne qui interroge le registre du pays concerné pour savoir si un numéro de TVA est actif pour les opérations intracommunautaires, et qui renvoie le plus souvent le nom et l’adresse de l’entreprise. La vérification est gratuite, sur le site VIES ou par son API.
Pourquoi est-ce si important ? Selon l’article 18 du règlement d’exécution 282/2011, le fournisseur peut considérer le client comme assujetti — et ne pas facturer la TVA — lorsque le client lui a communiqué son numéro de TVA et que le fournisseur a obtenu la confirmation de sa validité. Un numéro saisi ne suffit pas : il peut être inactif, mal tapé ou appartenir à une autre société. Si vous vendez hors taxe sur un numéro non valide, l’administration fiscale peut vous réclamer la TVA.
- Preuve de la vérification — si vous envoyez votre propre numéro de TVA avec la requête, VIES renvoie un numéro de consultation qui prouve que le numéro a été vérifié ce jour-là. Gardez-le avec la commande.
- Pannes — les systèmes nationaux ont des maintenances, et VIES rejette les requêtes quand il est saturé. La boutique ne doit alors ni bloquer la commande ni changer les prix en cours d’achat.
- Actualité — un numéro valide l’an dernier a pu être radié. Vérifiez-le au moment de la commande, pas une seule fois à la création du compte.
Comment PrestaShop calcule-t-il la TVA ?
PrestaShop calcule la taxe à partir des règles de taxes associées aux produits, selon le pays de l’adresse du client. Pour vendre dans l’UE, ces réglages comptent :
- Règles de taxes (International → Taxes → Règles de taxes) — un groupe de règles fixe le taux de chaque pays. Un pack de localisation (International → Localisation) crée notamment le groupe « EU VAT For Virtual Products » avec les taux de tous les pays de l’UE pour les produits numériques.
- Adresse de taxation — dans International → Taxes, l’option « Basé sur » choisit l’adresse de livraison ou l’adresse de facturation.
- Champ numéro de TVA — le client ne peut saisir son numéro que si le format d’adresse de son pays contient
vat_number(International → Zones géographiques → Pays). - Mode B2B (Paramètres de la boutique → Clients → Activer le mode B2B) ajoute les informations de l’entreprise au compte client, mais ne change pas la taxe.
- Groupes de clients avec un affichage des prix HT (Clients → Groupes) montrent les prix sans TVA, mais la TVA reste ajoutée à la commande.
Que manque-t-il ? PrestaShop ne vérifie pas les numéros de TVA. Il ne reste dans le code qu’un mécanisme de l’ancien module « vatnumber » (le réglage VATNUMBER_MANAGEMENT) qui retire la TVA à toute adresse avec un numéro de TVA hors du pays de la boutique, sans aucune vérification. Un commentaire du code de PrestaShop 9 le dit clairement : « No validation ». Une faute de frappe ou un numéro inventé, et c’est une vente hors TVA que l’administration peut contester.
Le maillon manquant — vérifier le numéro dans VIES et transmettre le résultat au calcul de la taxe — c’est ce qu’apporte notre module Validation TVA UE (VIES). Il fonctionne avec PrestaShop 1.7.8, 8 et 9 (PHP 7.2.5 ou plus), avec les thèmes Classic et Hummingbird et en multiboutique.
Autoliquidation dans PrestaShop étape par étape
Le module agit dans le calcul des taxes de PrestaShop lui-même : quand l’adresse du client porte un numéro de TVA confirmé dans VIES, et que son pays est dans l’UE sans être le vôtre, la boutique applique 0 % aux produits, à la livraison et à l’emballage cadeau. Prix, totaux et factures suivent, et vos règles de taxes restent inchangées. La mise en place prend quelques minutes.
Étape 1. Installez le module et vérifiez le statut
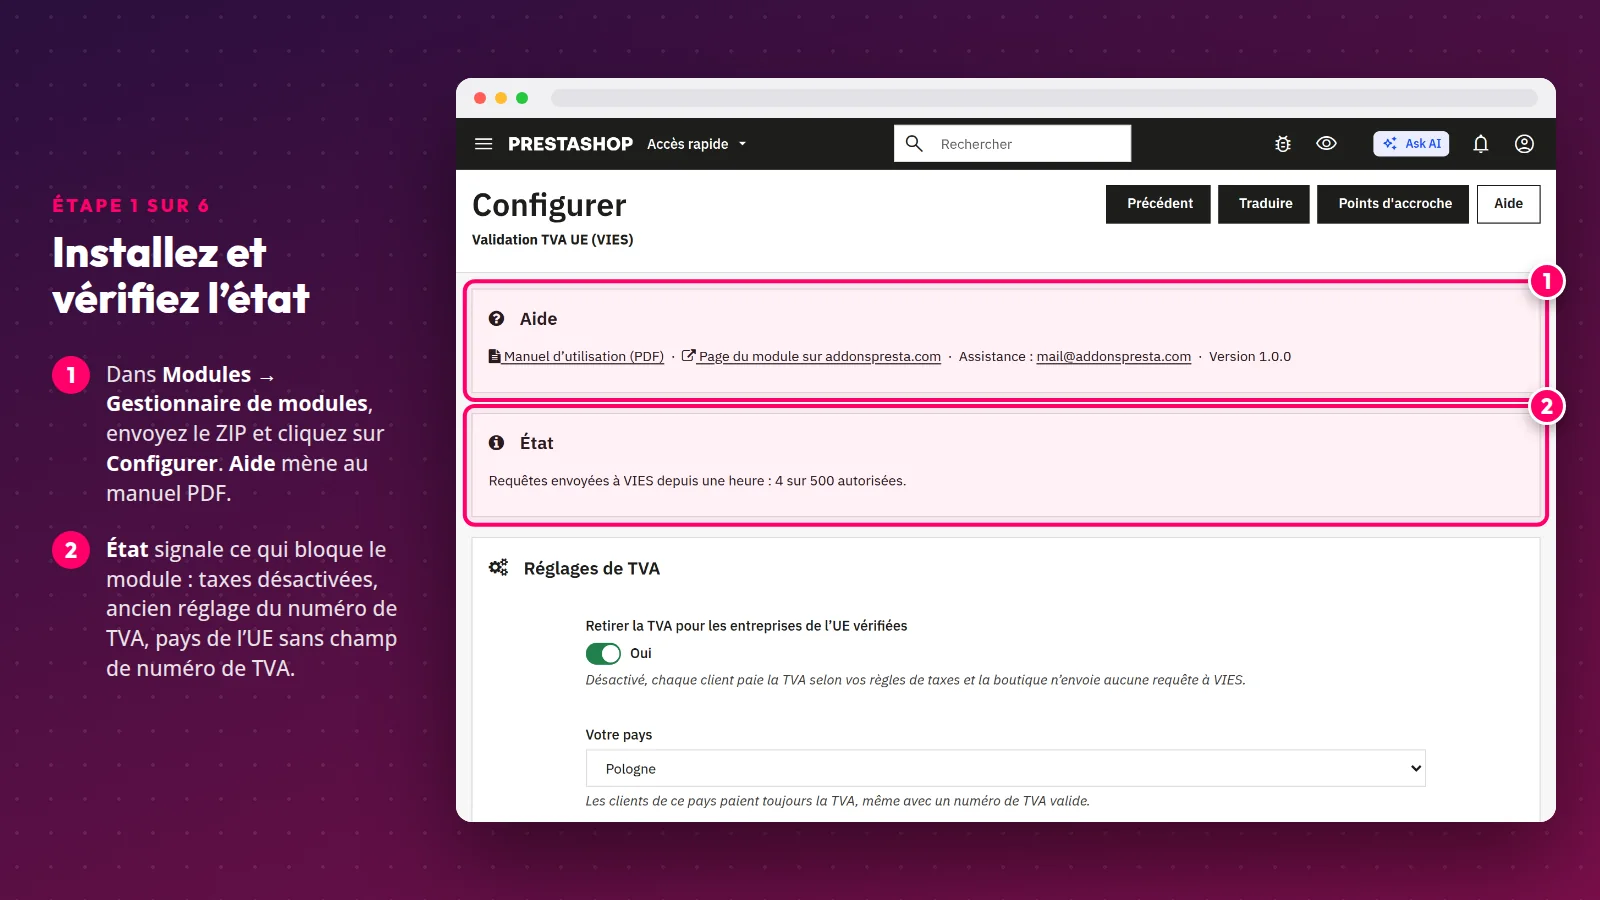
Envoyez le fichier ZIP depuis Modules → Gestionnaire de modules et cliquez sur Configurer. Le bloc État en haut de la page signale ce qui gêne le module : taxes désactivées, ancien réglage VATNUMBER_MANAGEMENT (un clic le désactive) ou pays de l’UE actifs sans champ de numéro de TVA.
Étape 2. Ajoutez le numéro de TVA à l’adresse
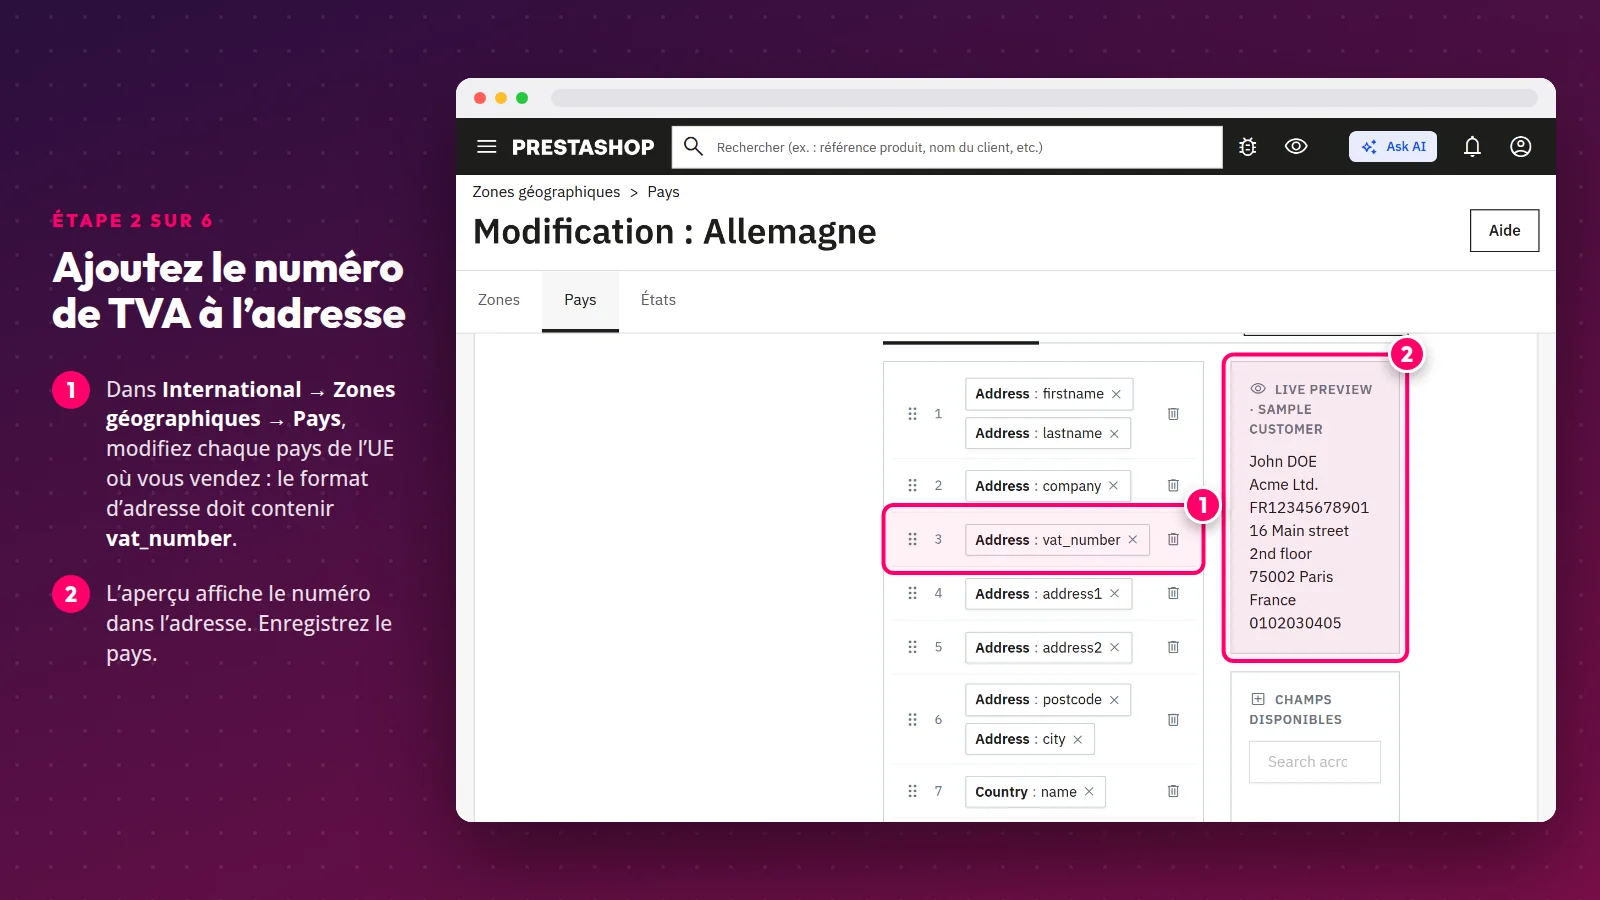
Dans International → Zones géographiques → Pays, modifiez chaque pays de l’UE où vous vendez et vérifiez que son format d’adresse contient vat_number. Sans ce champ, le client n’a nulle part où saisir son numéro.
Étape 3. Indiquez votre pays, votre numéro de TVA et la mention de facture
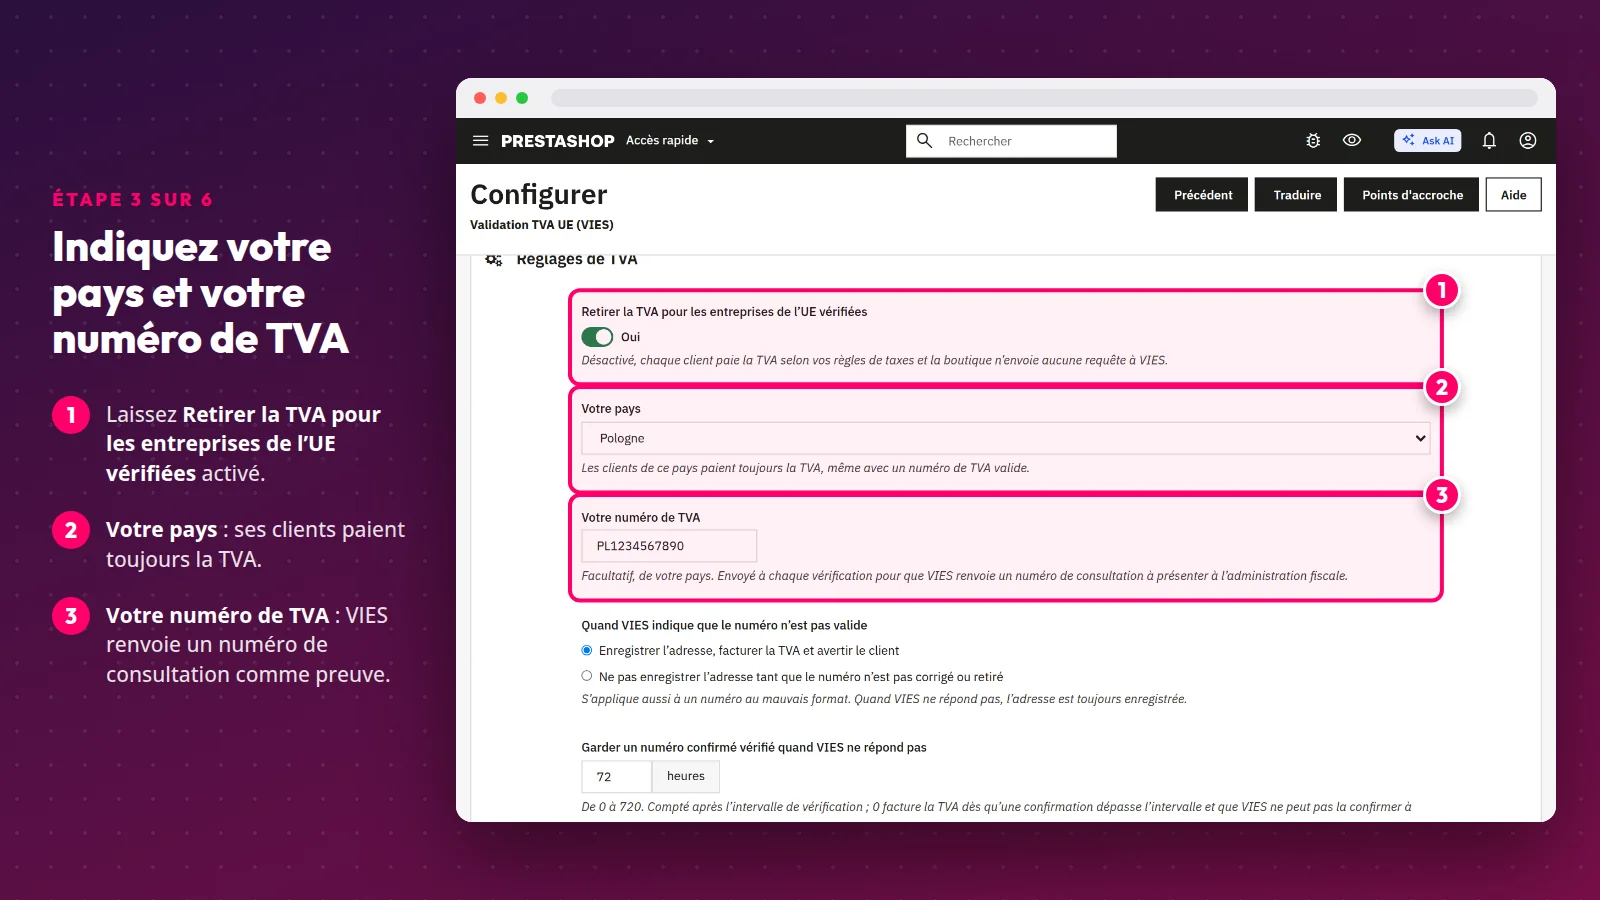
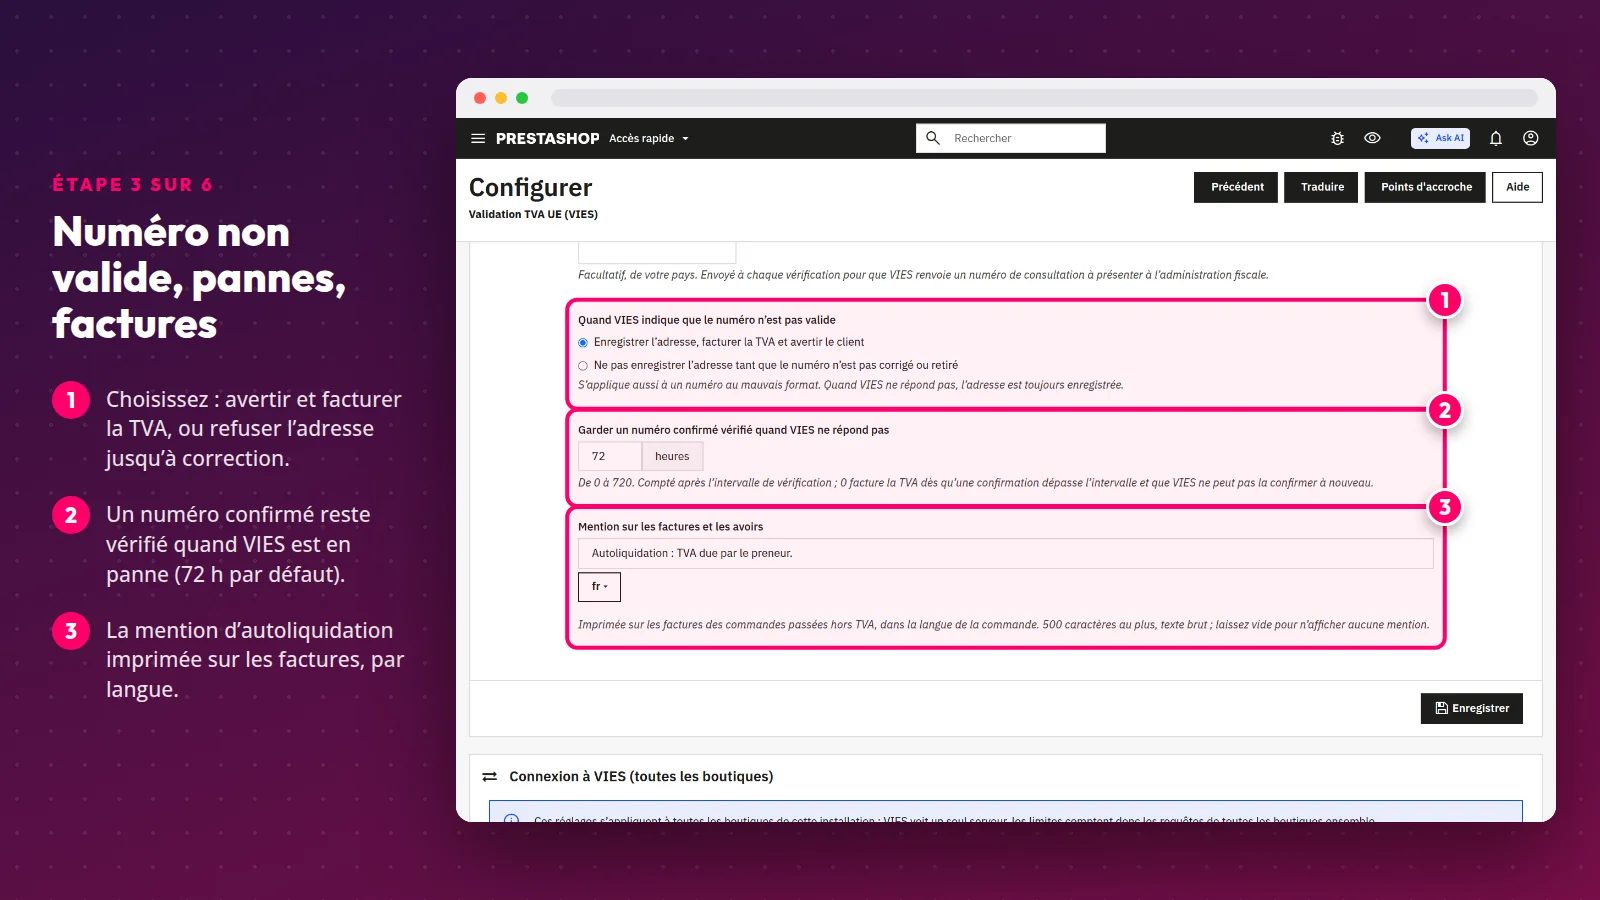
Dans les Réglages de TVA, choisissez Votre pays : ses clients paient toujours la TVA. Saisissez Votre numéro de TVA pour que VIES renvoie un numéro de consultation à chaque vérification. Décidez aussi du sort d’un numéro non valide : enregistrer l’adresse, facturer la TVA et avertir le client, ou refuser l’adresse jusqu’à sa correction.
Le délai de grâce (72 heures par défaut) garde vérifié un numéro déjà confirmé pendant une panne de VIES. La mention sur les factures et les avoirs se règle par langue ; par défaut : « Autoliquidation : TVA due par le preneur. » Complétez-la selon les recommandations de votre expert-comptable, par exemple avec l’article de la directive.
Étape 4. Réglez la connexion à VIES
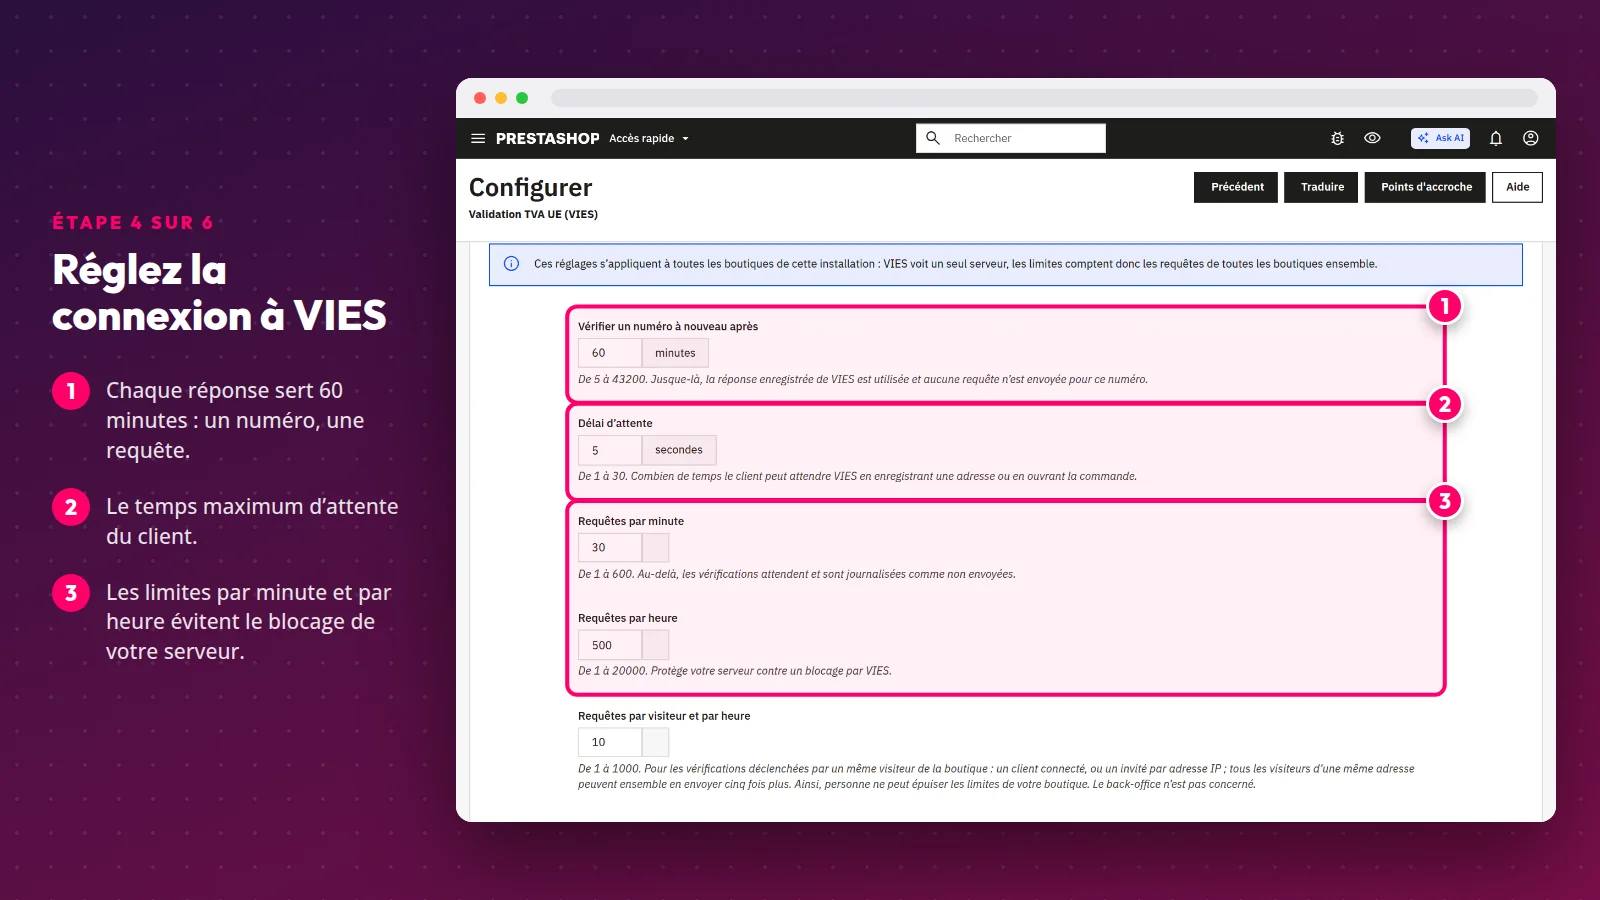
Chaque réponse de VIES est enregistrée et réutilisée pendant l’intervalle de vérification (60 minutes par défaut) : le module interroge VIES au plus une fois par numéro sur cette durée. Le délai d’attente fixe l’attente maximale du client, et les limites par minute, par heure et par visiteur évitent le blocage de votre serveur. Pour vos tests, le mode test utilise le service de test de VIES : le numéro 100 est valide, 200 ne l’est pas.
Étape 5. Voyez ce que voit le client
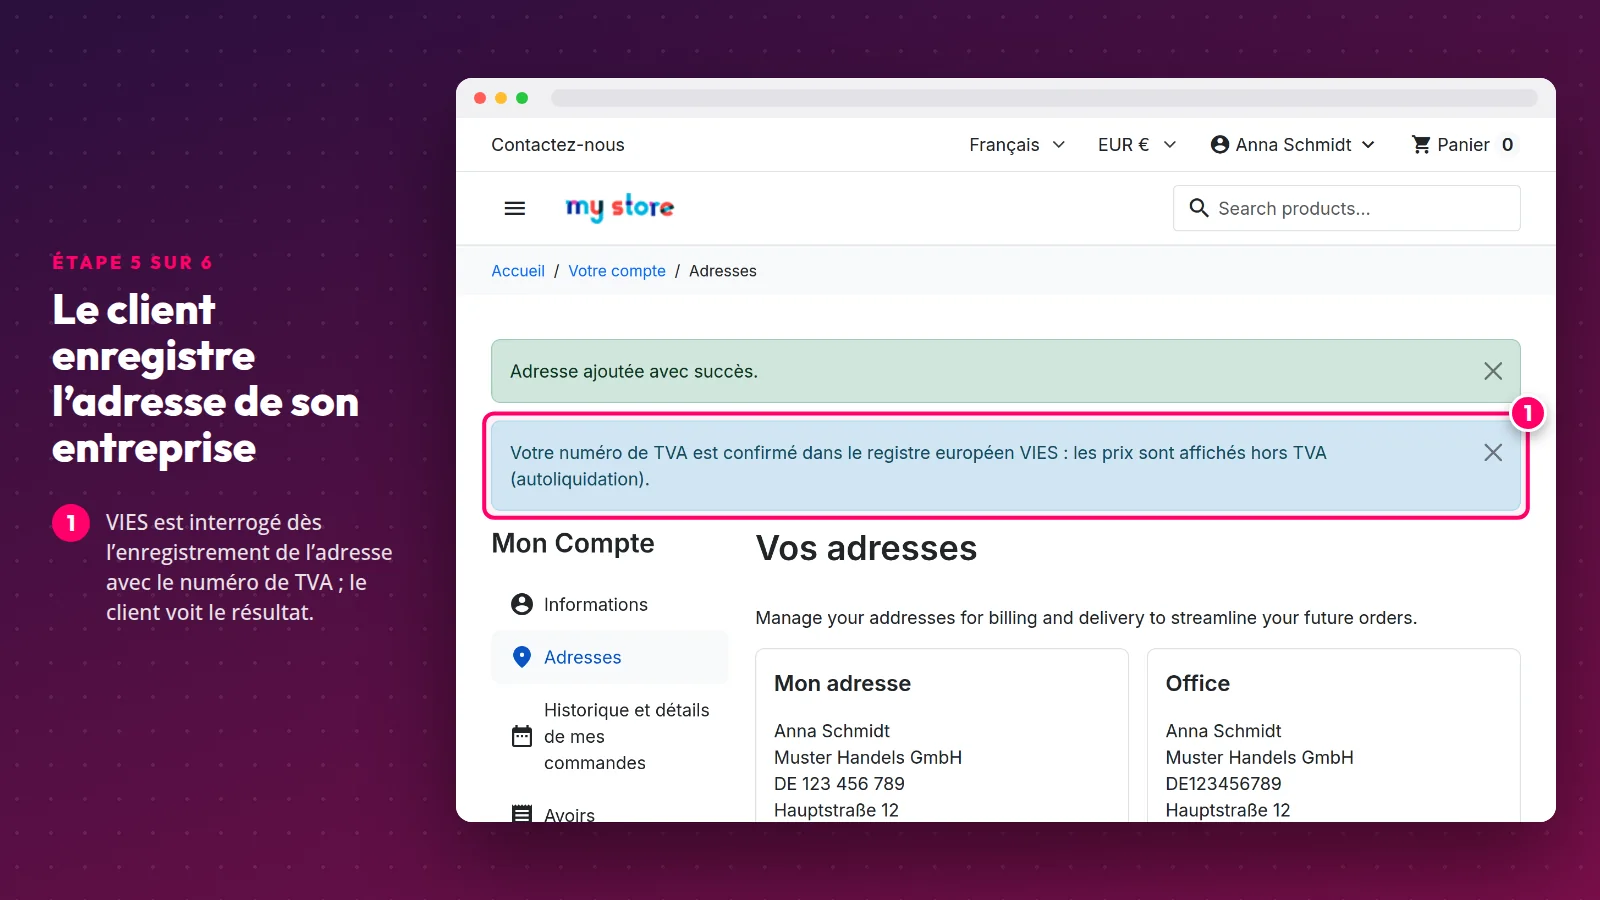
Le numéro est vérifié quand le client enregistre une adresse, dans son compte ou pendant la commande. Une fois le numéro confirmé par VIES, le client voit un message indiquant que les prix sont affichés hors TVA.
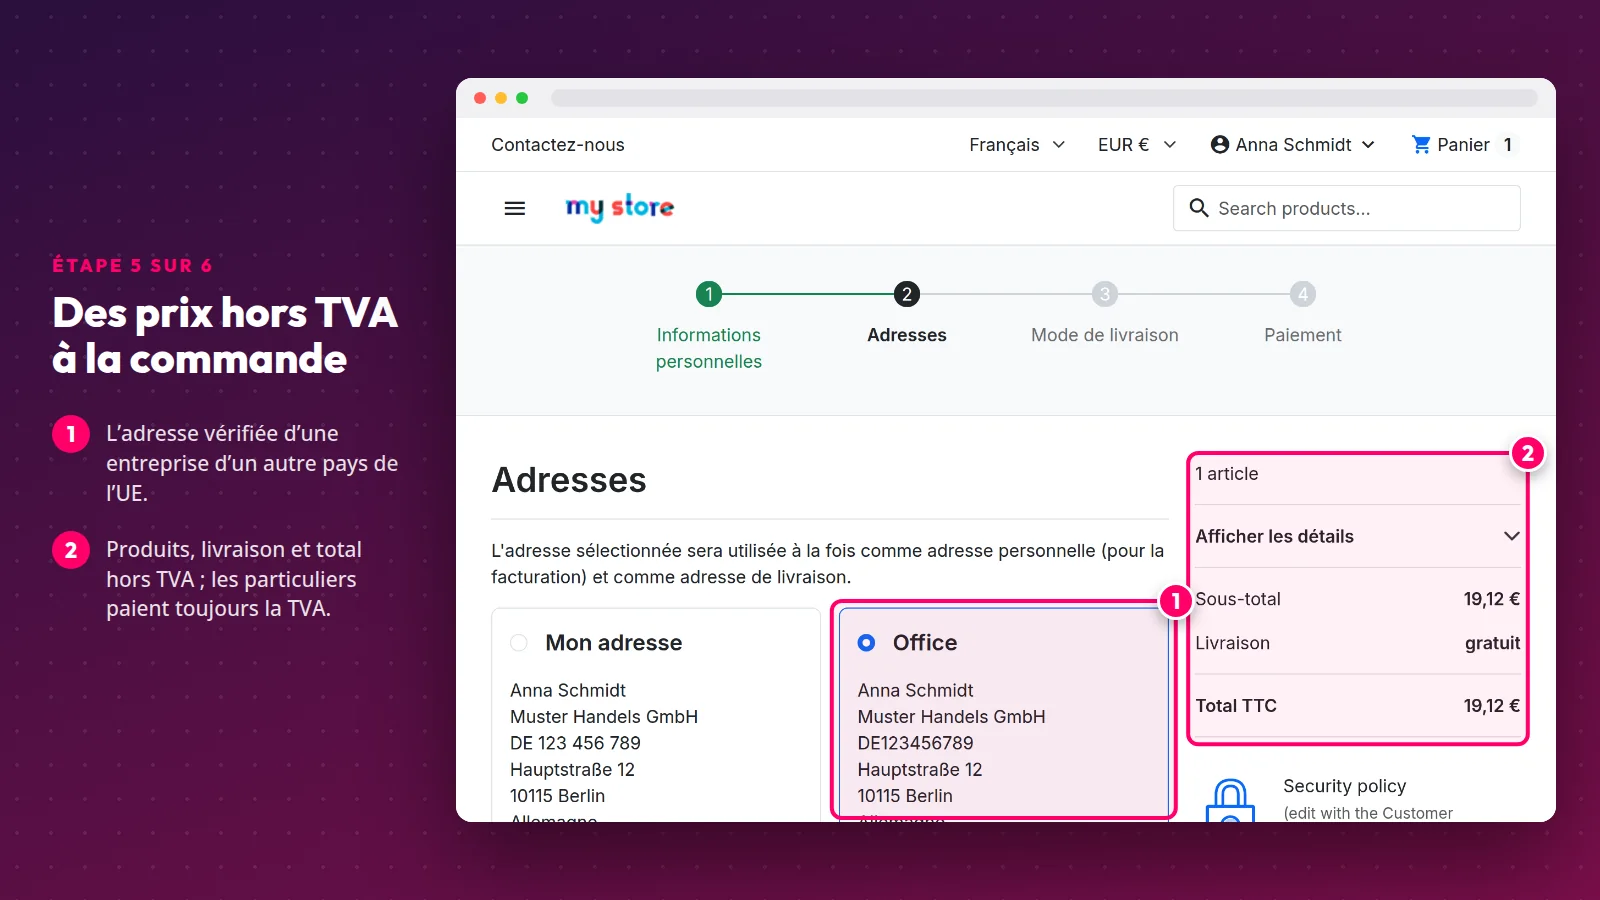
À la commande, une entreprise vérifiée d’un autre pays de l’UE voit les produits, la livraison et le total hors TVA. Les particuliers et les clients de votre pays paient toujours la TVA. Pour voir le panier avec les yeux d’un client précis, sans connaître son mot de passe, utilisez le module gratuit Se connecter en tant que client.
Étape 6. Suivez les commandes, les numéros et le journal
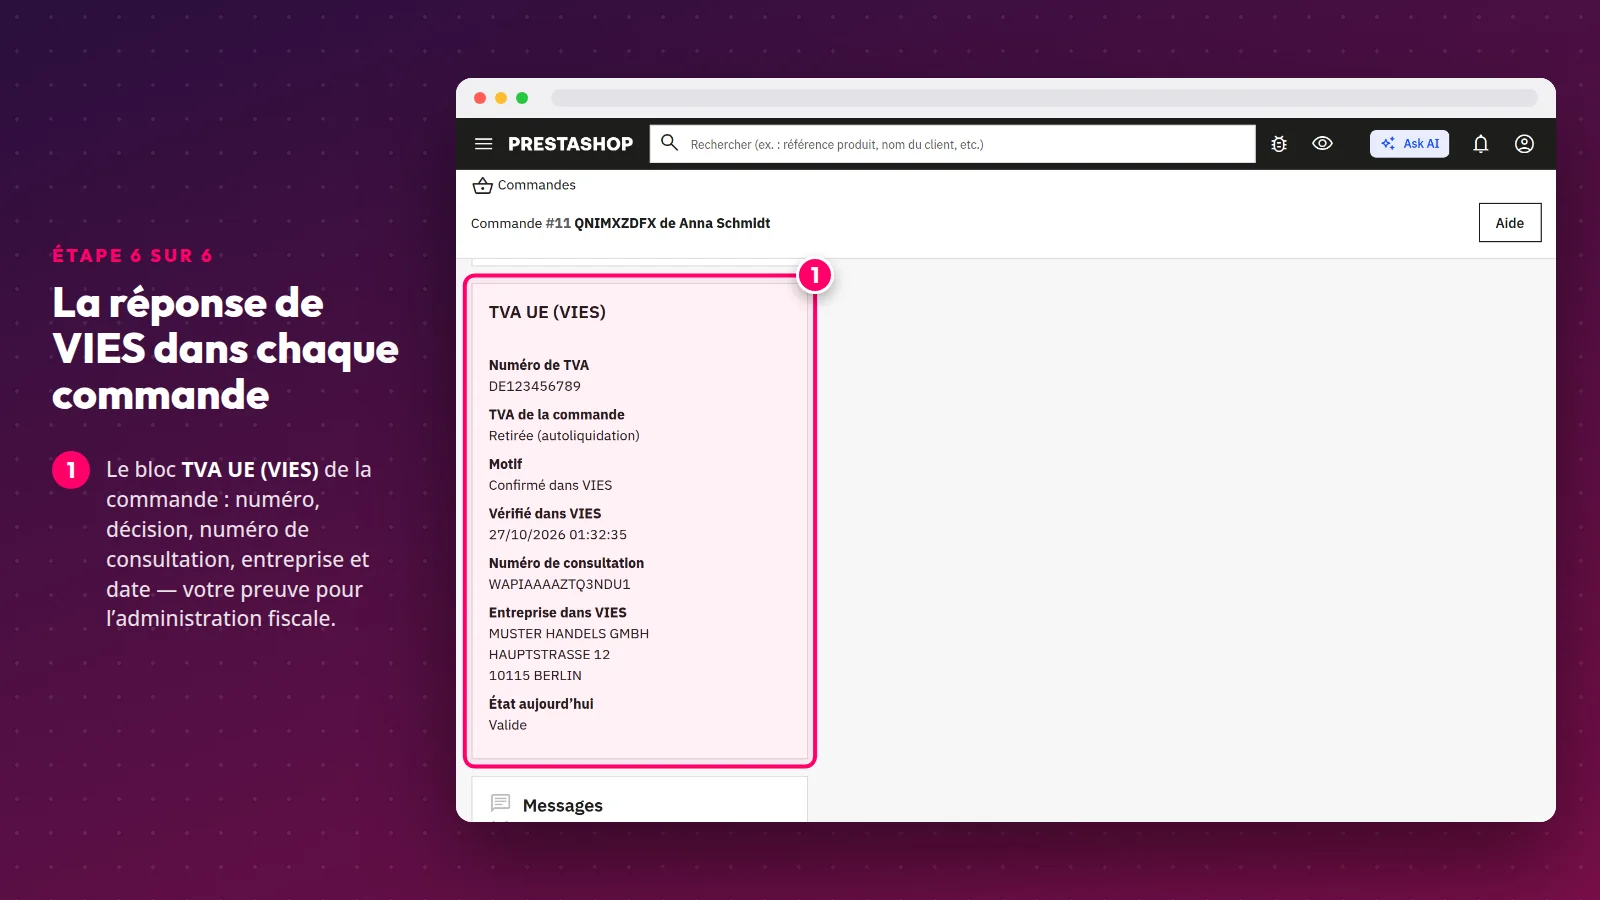
Chaque commande passée avec un numéro de TVA garde la réponse de VIES : numéro, décision, numéro de consultation, nom et adresse de l’entreprise et date de la vérification. C’est votre preuve pour l’administration fiscale.
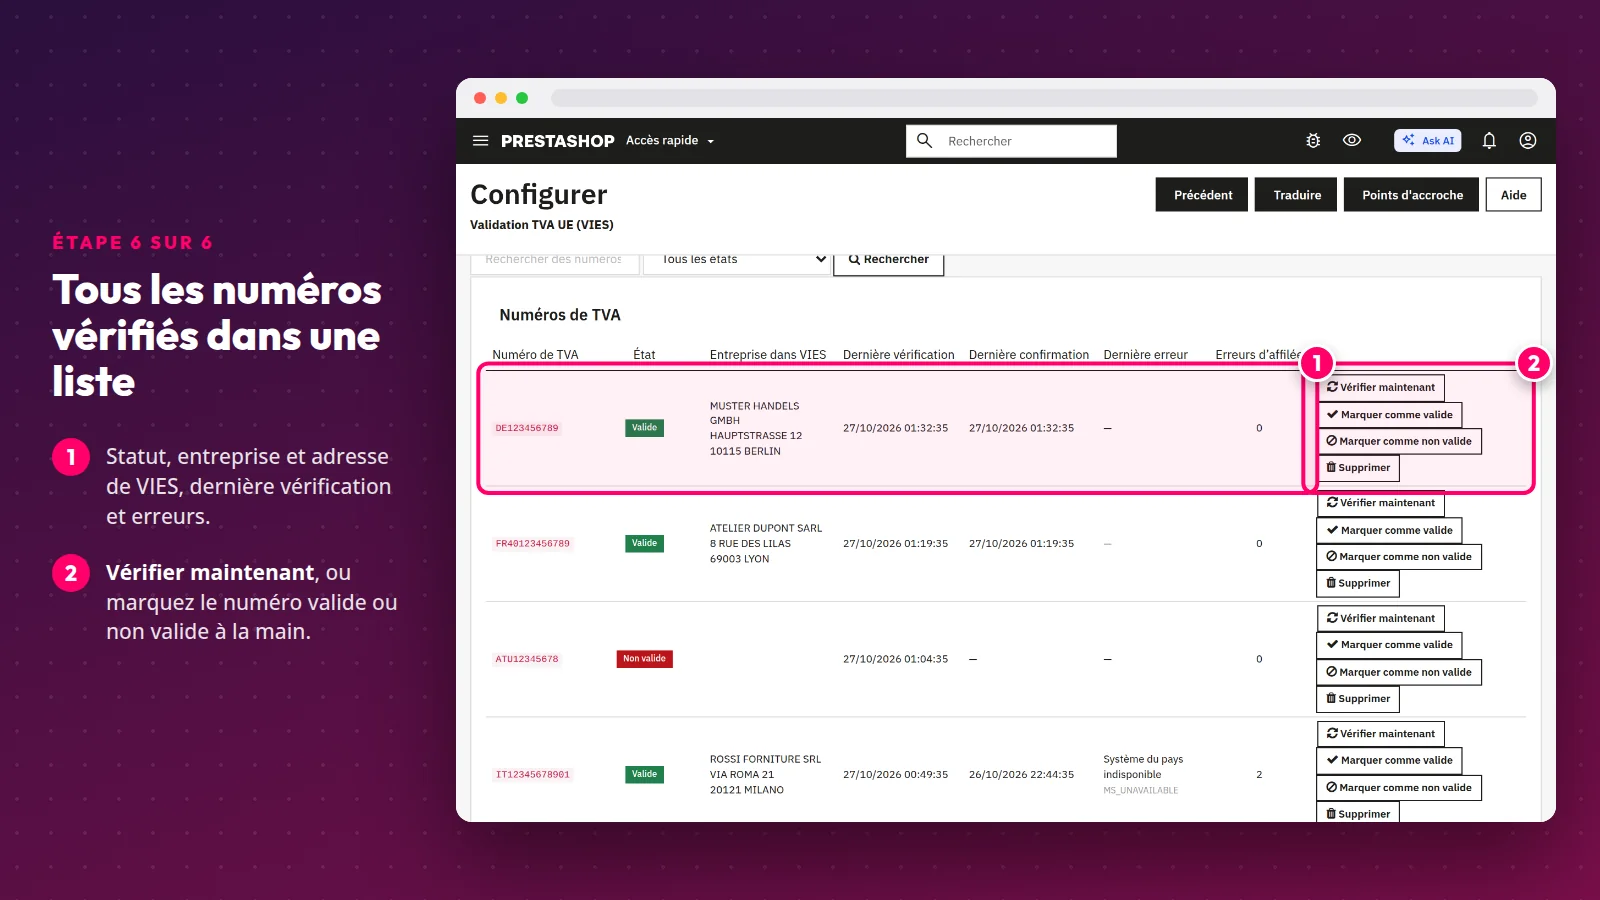
La liste Numéros de TVA affiche chaque numéro vérifié avec la réponse de VIES. Vous pouvez le vérifier à nouveau ou le marquer à la main — utile quand le système d’un pays est en panne depuis plusieurs jours et que vous avez vérifié l’entreprise autrement.
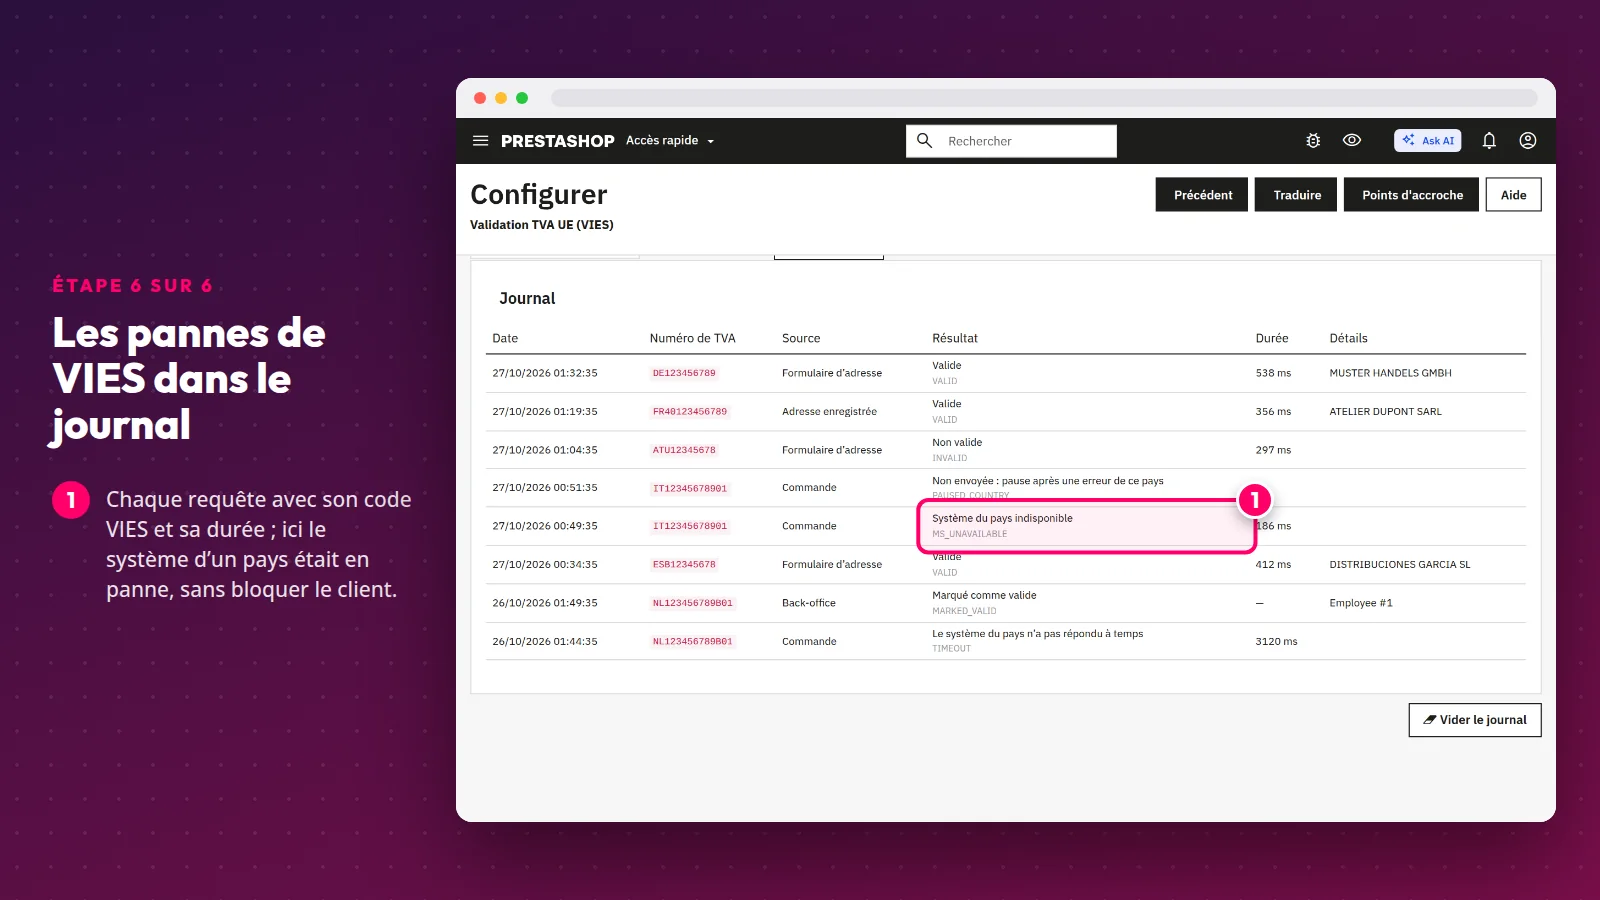
Le journal enregistre chaque requête avec son code VIES et son temps de réponse, y compris les vérifications retenues par les limites. Une panne de VIES ne bloque jamais le client : elle est notée dans le journal.
Conseil : VIES confirme qu’un numéro est actif, pas qui l’a saisi. Avant d’expédier une grosse commande, comparez le nom et l’adresse de l’entreprise renvoyés par VIES avec les coordonnées du client.
Erreurs fréquentes de TVA intracommunautaire
- Retirer la TVA à quiconque saisit un numéro. L’ancien réglage
VATNUMBER_MANAGEMENT, ou le passage manuel des clients dans un groupe « professionnels », ne vérifie pas que le numéro est valide. - Pas de champ numéro de TVA dans le format d’adresse. Un client belge ou allemand ne peut pas le saisir, paie la TVA, puis demande un avoir.
- Aucune preuve de vérification. La réponse de VIES, avec sa date et son numéro de consultation, doit rester attachée à la commande.
- Retirer la TVA à un client français. L’autoliquidation des ventes dans l’UE concerne les entreprises des autres pays de l’UE.
- Oublier le seuil de 10 000 euros. Au-delà, les particuliers des autres pays paient la TVA de leur pays — dans PrestaShop, cela se fait avec les règles de taxes.
Vous peaufinez le reste de votre tunnel de commande ? Notre guide des moyens de paiement PrestaShop vous aide à choisir une solution, et si votre boutique tourne sur une ancienne version, lisez le guide de la mise à jour de PrestaShop. Une mise en page de facture sur mesure ou une connexion à votre logiciel comptable, nous pouvons les réaliser dans le cadre d’un développement PrestaShop.
Sources
- Directive 2006/112/CE du Conseil relative au système commun de taxe sur la valeur ajoutée — articles 44, 97, 138, 196 et 262.
- Règlement d’exécution (UE) n° 282/2011 du Conseil — article 18 (qualité du preneur et numéro de TVA).
- Code général des impôts (Légifrance) — articles 259-1, 262 ter I et 293 B.
- Mentions obligatoires sur une facture (Service Public Entreprendre) — mention « Autoliquidation ».
- L’Europe est à vous : TVA sur les transactions transfrontières (Commission européenne).
- Guichet unique (OSS) et seuil de 10 000 euros (Commission européenne).
- VIES, vérification des numéros de TVA et base des taux de TVA TEDB (Commission européenne).
- Directive (UE) 2020/285 du Conseil — régime des petites entreprises à partir de 2025.
- PrestaShop 9.2, classe Product — réglage
VATNUMBER_MANAGEMENT.
Questions fréquentes
Une entreprise d’un autre pays de l’UE achète-t-elle toujours hors TVA ?
Seulement si elle fournit un numéro de TVA intracommunautaire actif dans VIES. Une entreprise sans numéro, ou avec un numéro non valide, est traitée comme un particulier et paie la TVA. C’est pourquoi le numéro doit être vérifié avant que la boutique ne retire la taxe.
Que se passe-t-il quand VIES est en panne ?
Le module garde la dernière réponse et, pendant le délai de grâce (72 heures par défaut), considère comme valide un numéro déjà confirmé. Les nouveaux numéros sont vérifiés à nouveau après une pause, et chaque erreur est notée dans le journal. Une panne de VIES ne bloque pas la commande.
L’autoliquidation s’applique-t-elle aux clients français ?
Pas pour les ventes décrites dans ce guide. Un client de votre pays paie la TVA même avec un numéro de TVA valide. Dans le module, c’est le réglage « Votre pays ».
Le module modifie-t-il mes règles de taxes ou mes prix ?
Non. Il indique seulement à PrestaShop d’appliquer 0 % pour une entreprise vérifiée d’un autre pays de l’UE. Règles de taxes, prix et groupes de clients restent identiques, et après désinstallation la boutique facture la TVA comme avant.
La TVA est-elle aussi retirée de la livraison ?
Oui. Pour une entreprise vérifiée d’un autre pays de l’UE, le module retire la TVA des produits, de la livraison et de l’emballage cadeau, et la facture et l’avoir reçoivent la mention d’autoliquidation dans la langue de la commande.
Vous vendez à des entreprises d’autres pays de l’UE ? Découvrez le module Validation TVA UE (VIES) ou contactez-nous si vous avez une question sur votre boutique.
Produits de cet article
